Chứng chỉ tiền gửi là một loại hợp đồng tài chính cho phép người gửi tiền nhận lại số tiền đã gửi kèm theo lãi suất sau một thời gian xác định. Đây là một cách an toàn và ổn định để đầu tư tiền của bạn và kiếm được lợi nhuận. Hãy tìm hiểu thêm về chứng chỉ tiền gửi và cách nó hoạt động!
1. Chứng chỉ tiền gửi
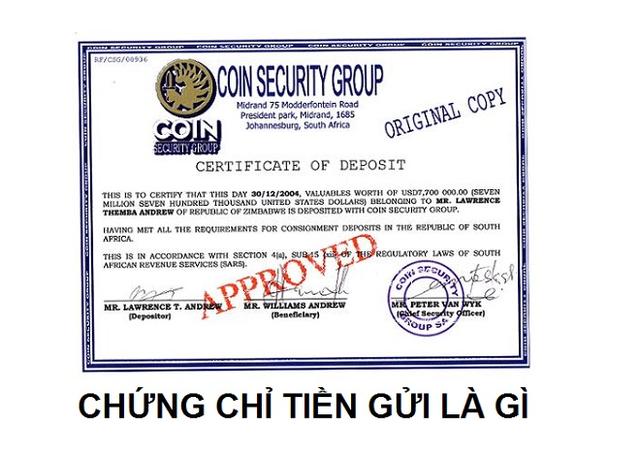
Chứng chỉ tiền gửi là gì?
Chứng chỉ tiền gửi (CD) là một loại hợp đồng tài chính giữa người gửi tiền và ngân hàng, trong đó người gửi cam kết để lại số tiền trong một khoảng thời gian nhất định với lãi suất cố định. CD được xem như một hình thức đầu tư an toàn và ổn định, bởi vì số tiền được bảo đảm và không thể rút ra trước khi hết hạn.
Lợi ích của chứng chỉ tiền gửi
Chứng chỉ tiền gửi mang lại nhiều lợi ích cho người gửi, bao gồm:
- Lãi suất cố định: Người gửi biết trước được lãi suất mà họ sẽ nhận được cho khoản tiền đã gửi. Đây là một điểm khác biệt so với các sản phẩm tài chính khác như sổ tiết kiệm có thể có lãi suất biến đổi.
- An toàn: Số tiền trong chứng chỉ tiền gửi được bảo vệ bởi FDIC (Federal Deposit Insurance Corporation) tại Hoa Kỳ, hoặc các tổ chức bảo hiểm tương đương ở các quốc gia khác. Điều này đảm bảo rằng người gửi sẽ không mất tiền nếu ngân hàng gặp rủi ro.
- Đầu tư dài hạn: Chứng chỉ tiền gửi thường có thời hạn từ vài tháng đến vài năm. Đây là một cách để người gửi có thể tích luỹ tiền dự trữ hoặc đầu tư dài hạn cho những mục tiêu cụ thể như mua nhà, ô tô, hay giáo dục con cái.
2. Nội dung ghi trên chứng chỉ tiền gửi
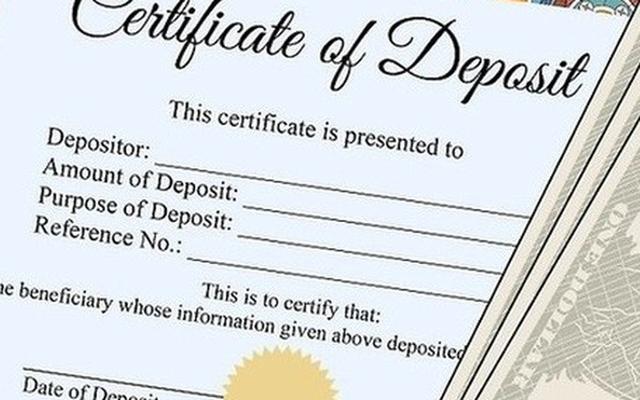
Các thông tin chính được ghi trên chứng chỉ tiền gửi bao gồm:
- Tên của ngân hàng phát hành chứng chỉ
- Tên của người gửi
- Số tiền đã gửi
- Lãi suất và phương thức tính lãi (thường là lãi suất cố định)
- Ngày phát hành và ngày đáo hạn
- Mã số chứng chỉ (mã số duy nhất để xác định chứng chỉ)
3. Các loại chứng chỉ tiền gửi
Có nhiều loại chứng chỉ tiền gửi khác nhau để phù hợp với nhu cầu và mục tiêu tài chính của từng người. Một số loại chứng chỉ tiền gửi phổ biến bao gồm:
- Chứng chỉ tiền gửi không kỳ hạn: Đây là loại chứng chỉ không có thời hạn cụ thể, cho phép người gửi rút tiền ra bất kỳ lúc nào.
- Chứng chỉ tiền gửi có kỳ hạn: Loại này yêu cầu người gửi cam kết để lại số tiền trong một khoảng thời gian nhất định trước khi có thể rút ra.
- Chứng chỉ tiền gửi gia tăng: Là loại CD mà lãi suất tăng dần theo thời gian. Thường được sử dụng để bảo vệ khỏi lạm phát và nhận lãi suất cao hơn so với các CD khác.
- Chứng chỉ tiền gửi linh hoạt: Cho phép người gửi rút một phần hoặc toàn bộ số tiền gốc trước khi hết hạn mà không bị phạt.
4. Gửi tiết kiệm online qua ứng dụng MyVIB 2.0
Tiện lợi và nhanh chóng
Việc gửi tiết kiệm online qua ứng dụng MyVIB 2.0 mang lại sự tiện lợi và nhanh chóng cho khách hàng. Thay vì phải đến ngân hàng để gửi tiền vào sổ tiết kiệm, khách hàng có thể thực hiện giao dịch này ngay trên điện thoại di động của mình. Quá trình gửi tiền chỉ mất vài phút, giúp khách hàng tiết kiệm thời gian và công sức.
An toàn và bảo mật
Ứng dụng MyVIB 2.0 được thiết kế với các tính năng bảo mật cao nhằm đảm bảo an toàn cho thông tin tài khoản của khách hàng. Các giao dịch được mã hóa và xác thực bằng các phương pháp an ninh hiện đại, giúp ngăn chặn các hoạt động gian lận hay truy cập trái phép vào tài khoản của khách hàng.
5. Ưu và nhược điểm của chứng chỉ tiền gửi
Ưu điểm
- Đảm bảo lợi suất cố định: Chứng chỉ tiền gửi đảm bảo mức lợi suất cố định trong một khoảng thời gian nhất định, giúp khách hàng có thể dự tính được số tiền thu được sau một thời gian nhất định.
- An toàn và bảo mật: Chứng chỉ tiền gửi được bảo vệ bởi các quy định của ngân hàng và pháp luật, giúp khách hàng yên tâm về việc giữ gìn số tiền đã gửi.
- Tích lũy dần: Gửi chứng chỉ tiền gửi trong thời gian dài sẽ giúp khách hàng tích lũy được số tiền lớn hơn thông qua việc tích trữ lãi suất theo từng kỳ hạn.
Nhược điểm
- Không linh hoạt: Khi đã ký hợp đồng chứng chỉ tiền gửi, khách hàng không thể rút tiền trước khi kỳ hạn hết hạn. Điều này có nghĩa là số tiền đã gửi sẽ không sẵn sàng để sử dụng trong trường hợp cần thiết.
- Lợi suất thấp hơn so với các hình thức đầu tư khác: So với các hình thức đầu tư khác như chứng khoán hay bất động sản, lợi suất của chứng chỉ tiền gửi thường thấp hơn, không mang lại lợi nhuận cao như mong đợi.
6. Phân biệt chứng chỉ tiền gửi và sổ tiết kiệm
Chứng chỉ tiền gửi
Chứng chỉ tiền gửi là một loại hình sản phẩm ngân hàng mà khách hàng gửi số tiền vào một khoản vốn cố định trong một khoảng thời gian nhất định. Lãi suất được xác định trước và không thay đổi trong suốt kỳ hạn. Khách hàng không được phép rút tiền trước khi kỳ hạn kết thúc.
Ưu điểm của chứng chỉ tiền gửi:
- Bảo đảm lợi suất cố định trong suốt kỳ hạn.
- An toàn và bảo mật do được quản lý bởi ngân hàng.
- Tích lũy dần lãi suất theo từng kỳ hạn.
Sổ tiết kiệm
Sổ tiết kiệm là một hình thức gửi tiền vào ngân hàng với mục đích tích lũy và nhận lãi suất. Khách hàng có thể rút tiền từ sổ tiết kiệm bất cứ khi nào cần thiết, tuy nhiên, việc rút tiền trước kỳ hạn có thể bị áp dụng các khoản phạt.
Ưu điểm của sổ tiết kiệm:
- Linh hoạt trong việc rút tiền khi cần thiết.
- An toàn và bảo mật do được quản lý bởi ngân hàng.
- Tích lũy dần lãi suất theo từng kỳ hạn.
Chứng chỉ tiền gửi là một công cụ tài chính phổ biến, cho phép người gửi tiết kiệm và nhận lãi suất hấp dẫn. Đây là một hình thức đầu tư an toàn và ổn định, giúp tăng thu nhập và bảo vệ vốn của người gửi. Tuy nhiên, trước khi đầu tư, cần hiểu rõ các điều khoản và rủi ro liên quan để đưa ra quyết định thông minh.